多空交织下把控好 信用债配置良机与风险防控
随着春节假期结束,债市也逐步回归常态化交易,信用债作为固收市场的核心配置品种,其布局逻辑成为机构关注焦点。主流券商观点,春节后信用债市场大概率将呈现“多空交织、结构分化”的特征——既受益于流动性呵护、配置资金入场等利好支撑,也面临供给压力、估值约束等因素扰动。

图片来源于网络,如有侵权,请联系删除
流动性托底配置力量筑支撑
图片来源于网络,如有侵权,请联系删除
多位业内人士判断,春节后信用债市场将迎来阶段性友好的投资“窗口”,获得流动性、配置需求与政策环境的三重支撑。
图片来源于网络,如有侵权,请联系删除
“复盘过去10年(2016年至2025年)的市场数据,春节后的信用债市场走势通常优于节前。”证券研究所固收首席分析师徐亮称,“在春节假期结束后,随着节前取出的现金回流至体系,市场流动性通常会迎来阶段性宽松。观察最近10年节前节后的R007走势,除2018年以外,春节以后的资金面通常在阶段性转松后会维持在一个稳定的水平。”
证券认为,一季度基本面修复节奏温和,资金面易松难紧,在央行呵护态度延续的大背景下,DR007有望平稳运行,显著提升套息策略的安全边际。
固收首席分析师左大勇则表示,债基赎回费调整落地将缓解负债端扰动,近期3年至5年期AAA、AA+等级二永债利差处于历史高分位,存在修复空间。
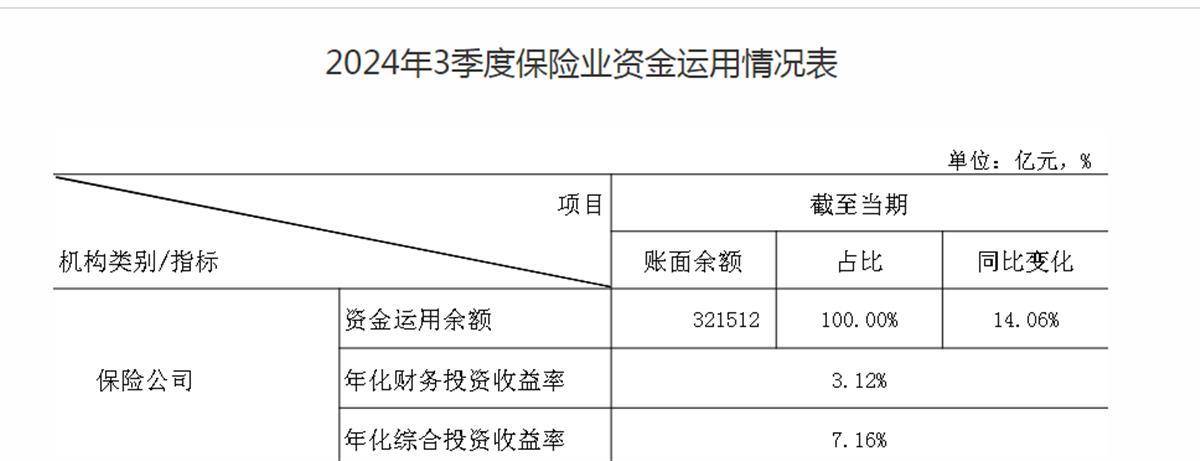
数据显示,摊余成本债基集中开放带来了超千亿元的增量资金,近期理财与保险资金普遍开始增配中短久期信用债,配置盘的集中入场利好债市表现。
另据国联民生证券统计,1月基金公司净买入信用债1482.71亿元,理财净买入328亿元,保险净买入275亿元,机构买盘支撑强劲。
需指出,国内的商业银行、理财子公司、保险和公募基金等机构,在每年年初都会获得新的申购资金。而为了锁定全年的票息收益,各机构在1月和2月对能够提供稳定现金流的信用债(尤其是城投债和优质国企债)有着刚性需求。也就是说,在资金持续流入、政策环境偏暖的背景下,信用债整体估值具备较强支撑。
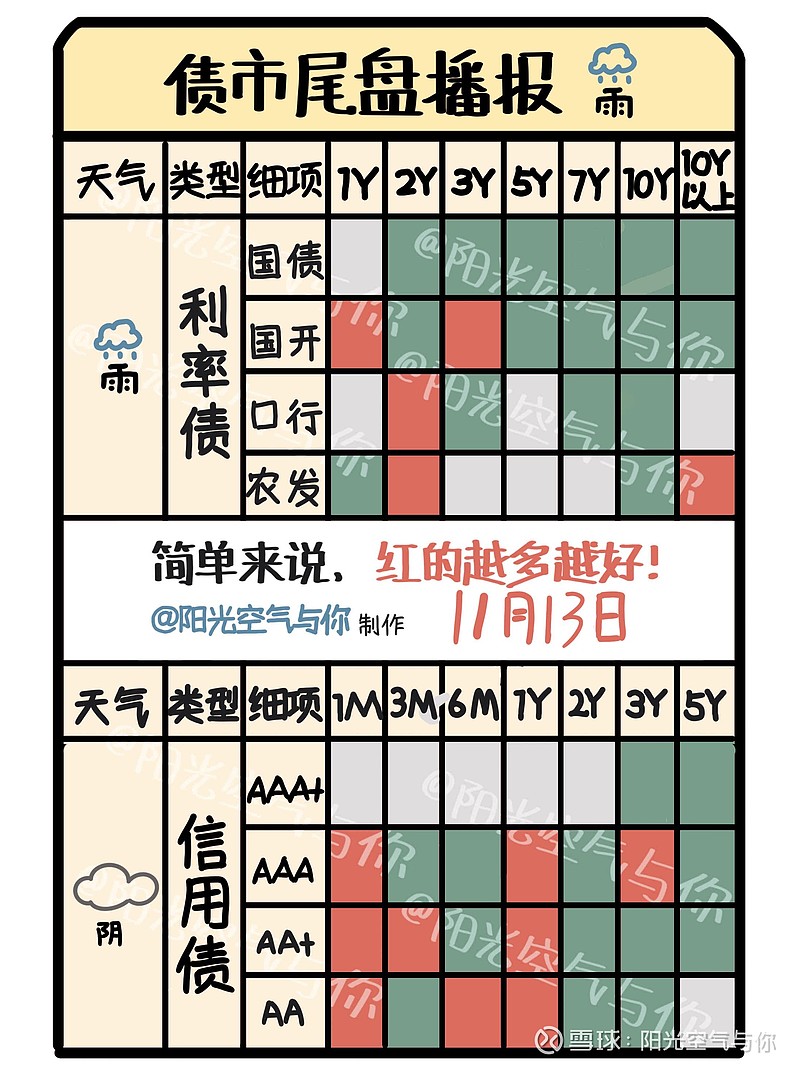
中央国债登记结算有限责任公司提供的数据显示,截至2月24日收盘,银行间信用债市场收益率小幅波动。举例来看,中债中短期票据收益率曲线(AAA)3M期限下行1BP至1.65%,3年期收益率稳定在1.80%附近,5年期收益率行至1.94%;中债中短期票据收益率曲线(A)1年期回落1BP至6.84%。
供给承压估值约束限空间
尽管利好支撑依旧,但记者观察发现,供给压力、复苏预期与估值约束仍将对信用债市场形成压制。
证券固收首席分析师曾羽提醒,宽信用推进与地方债供给提速,或推升市场风险偏好、带动收益率上行。
根据相关券商测算,2月末至3月,地方债发行将放量,致使流动性分流压力抬升。具体来看,2月地方债的实际发行规模已明显超出计划。截至2月20日,已发行的地方债规模为9018亿元,2月23日至3月1日的预计发行规模达2564.20亿元,这意味着2月全月的实际发行量将达到11582亿元。此外,3月单月的地方债计划发行规模达9047亿元,其中新增专项债计划发行3750亿元,占一季度新增专项债发行计划的47%,将成为一季度新增专项债发行的集中发力期。
认为,当前高评级信用利差已压缩至历史低位,进一步下行空间有限,叠加信用分层加剧,彼时中低评级产业债的表现料受基本面拖累。
固收首席分析师杜渐称,多空因素拉锯,债市受合意区间约束,震荡概率偏高,利差继续压缩的难度或加大。
记者注意到,1月以来部分信用债ETF规模连续缩水,短期资金进出料加剧市场波动。整体而言,信用债尚不具备趋势性“走牛”的基础,上行空间将受到明显约束。
“向后看,宽信用推进与地方债供给提速并行,或推升市场风险偏好、带动信用债收益率上行。”一位机构交易员在接受记者采访时称。
结构掘金攻守兼备定布局
综上,春节后,信用债市场大概率将维持区间震荡、结构分化的格局,这也意味着“票息为王、适度拉久期、精选板块”应为投资布局的核心思路。
华源证券建议,现阶段可优先配置3年期以内AAA或AA+等级的中短期票据、优质城投债与银行二永债,该类产品当前的利差仍具修复价值。
渤海证券固收分析师李济安表示,负债端稳定的机构可适度拉长久期到3年至5年,把握利率下行的红利;而负债端敏感的机构应以中短久期高等级票息打底,严控流动性风险。
中信建投证券建议,聚焦信用债投资,后续各机构可关注与新质生产力相关的高端制造、产业债,规避弱资质区域与产能过剩行业的债券。
的观点则更为审慎,基于短期内市场将呈现出多空博弈格局的判断,后续的信用债投资应以稳健为先,严控下沉资质,以高等级、中短久期、高流动性品种为底仓。
“鉴于市场正逐步从‘持续修复’向‘震荡收敛’的表现过渡,则一季度可以‘稳健票息+结构性交易’为主,二季度需警惕供给与经济复苏预期带来的调整压力。”前述交易员表示,春节后信用债市场多空力量相对均衡,因此市场大概率会以区间震荡运行为主,投资机会或更多体现在结构层面。建议后续各机构投资者可以票息策略为核心,在严控信用下沉的同时,把握高等级、中短久期产品的配置价值,同时跟踪宏观数据与供给节奏变化,灵活调整组合久期与杠杆水平。
(文章来源:经济参考报)
扫描二维码推送至手机访问。
版权声明:本文由财界探秘发布,如需转载请注明出处。