美联储年内降息预期破灭 25年央行依然存在缩表压力 | 债圈大家说02.13
1、美国1月CPI超预期

图片来源于网络,如有侵权,请联系删除
国盛首席经济学家熊园
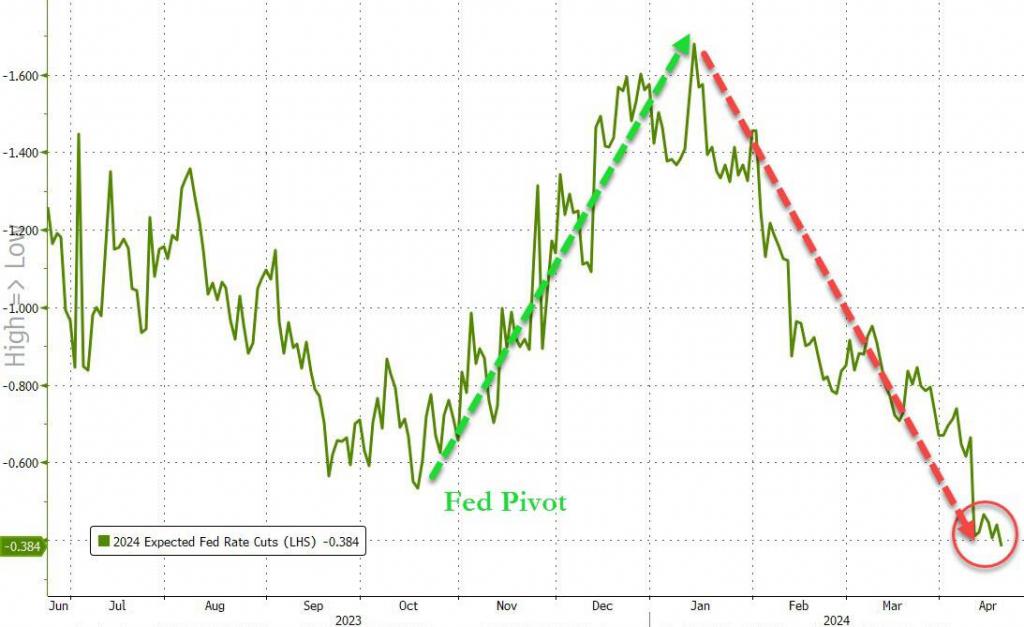
美国二次通胀压力已开始显现,预计美联储年内最多降息1次、甚至可能不降息。后续仍需重点关注非农和 CPI等数据表现,以及特朗普是否会采取政治手段对美联储施压。
首席经济学家易峘
1月通胀虽然明显超预期,但我们认为背后不代表通胀趋势的加速,主要可能是来自“1月效应”。企业通常会在年初集中调整价格,但是由于季调没有办法很好地对上述效应进行处理,所以导致一季度通胀可能偏高。往前看,1月通胀超预期,叠加美国经济的韧性,联储2025年降息的阻力进一步加大。预计通胀和经济基本面数据对联储降息形成掣肘,联储将不急于降息,2025年联储降息幅度或不及点阵图(2次)的指引,甚至可能不降。
研究部经济学家、执行总经理刘政宁
我们认为,这次通胀反弹与各种供给扰动有关,包括:飓风的滞后影响、严寒的冬日极端天气、加州山火、禽带来的鸡蛋短缺,以及特朗普关税预期升温。另外也反映了“一月效应”的季节性因素。一般情况下,供给扰动是短暂的,但这次关税是一个未知因素,有很大不确定性。这种不确定性叠加就业的韧性,或使美联储在更长时间保持观望。我们将降息时点的预测推迟至三季度,早于目前市场预期的四季度。
美国经济学家
在美国公布1月份超出预期的CPI数据之后,美联储不会选择在2025年降息。美联储3月份的点阵图将显示,美联储今年的降息意愿降低,6月份的点阵图将抹去在目前4.25%至4.5%目标区间基础上进行降息的预期。加息并非不可能,但“门槛可能较高”。加息可能需要首先“劳动力市场面临的下行风险被消除”,其次,“核心个人消费支出价格指数(PCE)通胀率的同比升幅需加速向要3%或以上靠拢”。
2、央行缩表≠紧缩
业首席分析师王剑
从央行资产负债表各科目变化来看,一是可以发现央行缩表主要发生在降准后,表明缩表并不意味着货币政策紧缩;二是可以发现国债买卖和买断式逆回购等创新型货币政策工具正在逐步取代传统货币政策工具。
国盛证券固收首席分析师杨业伟
2024年,中国央行资产负债表规模出现收缩,总资产从45.7万亿降至44.1万亿,减少1.6万亿,为2016年以来减少最多的一年。缩表主要由于MLF、PSL等工具规模收缩导致对其他存款性公司债权规模减少。四季度买断式回购替代MLF资金投放功能,但未入表,导致央行资产规模收缩。2025年预计央行将继续用多种工具实现货币宽松,包括进一步下调存款准备金率,国债净买入和买断式逆回购可能替代MLF投放中长期货币。若买断式回购继续不入表,央行可能面临继续缩表的压力。
首席经济学家殷剑峰
短期内广义再贷款起到了弥补央行外汇资产下降、补充基础货币的作用,但缺陷也比较明显,比如信息不透明,基准利率较多、不利于传达明确的货币政策意图。依附型货币肯定不能成为强大的货币,主权信用货币是成为强大货币的必要条件。中国建设金融强国,客观上要求建立主权信用货币发行模式,国债要成为人民银行投放基础货币最主要的渠道。
首席经济学家鲁政委
在机构部门方面,我国尚未明确各部门单独的资产负债表编制规则;在非金融资产项目方面,我国尚未将自然资源项单独列示;在金融资产负债项目方面,我国货币信息披露的层次有待完善;在核算方法方面,我国针对具体资产负债项目的核算方法有待明确;在基础数据方面,基础资料收集的范围、质量等方面有待提升。
3、债市短期窄幅震荡
数据来源:Choice
首席经济学家刘郁
就债市而言,短期内10年、30年国债收益率或持续在1.60-1.65%、1.80%-1.85%的箱体区间做窄幅震荡。若要向下突破箱体边界,可能需要资金面真正转松(央行态度缓和)或需求数据再度走弱作为支撑;而若要向上突破箱体边界,则需要对抗年初较强的配置力量,也存在一定难度。
固定收益首席分析师赵增辉
债市曲线平坦化趋势明显,当前国债长端-1Y的期限利差已处在近三年的极低分位水平;一旦资金面持续趋松,短端收益率先下行,牛平切换为牛陡,长端收益率的下行约束也被打破,则在考虑久期和凸性后,长端的赔率可能更高。在博弈宽货币的胜率不低、以及长端赔率更高的情形下,我们建议适当拉长久期;此外同业存单与短端国债倒挂加深、性价比较高,推荐同时配置长久期利率债和存单。
浙商银行FICC
春节以来权益的放量上涨本身也体现了对前期超跌行情的修正,也是风险偏好释放的一个过程,后续权益反弹的高度仍依赖于市场参与者信心的恢复程度,持续性有待观察。对于债券而言,除了风险偏好的压制外,本身越接近震荡区间下沿,机构止盈压力也在放大,市场对于突破前低仍存心理阻碍。
“宏飞论债”公号主理人王宏飞
近期资金面和股市仍是主要逻辑,大概率仍是窄幅震荡行情。 策略:以窄幅震荡,每调买机来应对。如果股市走强,债市调整,可逢高继续适度买入,提前布局周五即将公布的社融数据。
扫描二维码推送至手机访问。
版权声明:本文由财界探秘发布,如需转载请注明出处。